Excelメモ
100エクセル準拠。役に立つtipsをメモする
Lesson10
・エクセルの基本構造は、ホーム>タブ>リボン>グループ>ボタン>ダイアログボックス起動ボタン(詳細機能)となっている
Lesson6
・クイックアクセスツールバーをカスタマイズして作業スピードをアップさせる
→「開く」と「印刷プレビューと印刷」を表示させておくとgood
lesson7
・範囲選択はshift+クリックが早い
→開始セル番地をクリック、shiftキー押しっぱなし、終了番地をクリック、shiftキー離す、で範囲選択可能
→ctrl押しっぱなしで離れたセルも選択できる
lesson8
・オートフィルは十二干支にも対応
→アクティブセルの右下にある小さな正方形のことをフィルハンドル(埋めるための取手)という。
・1だけではセルのコピーが連続するだけ(111111…)なので、オートフィル直後に出てくるオートフィルオプションをクリックして、連続データを選択すると、連番を振ることができる
・曜日や整数や干支の連続データは、Excelがあらかじめ操作登録をしてくれてる。詳細設定はオプションの詳細設定>全般>ユーザー設定リストの編集から確認・登録できる
→逆にここに登録されてないものは全てコピーされる。例えば「月曜日」のデータは連続データで出力できるけど、「月曜」というデータはあらかじめ操作登録されてないのでコピーになる
lesson14
ハイパーリンクはctrl+Kで挿入できる
lesson18
「セルの結合」を選ぶと中央揃えにせずセルを結合することができる
lesson19
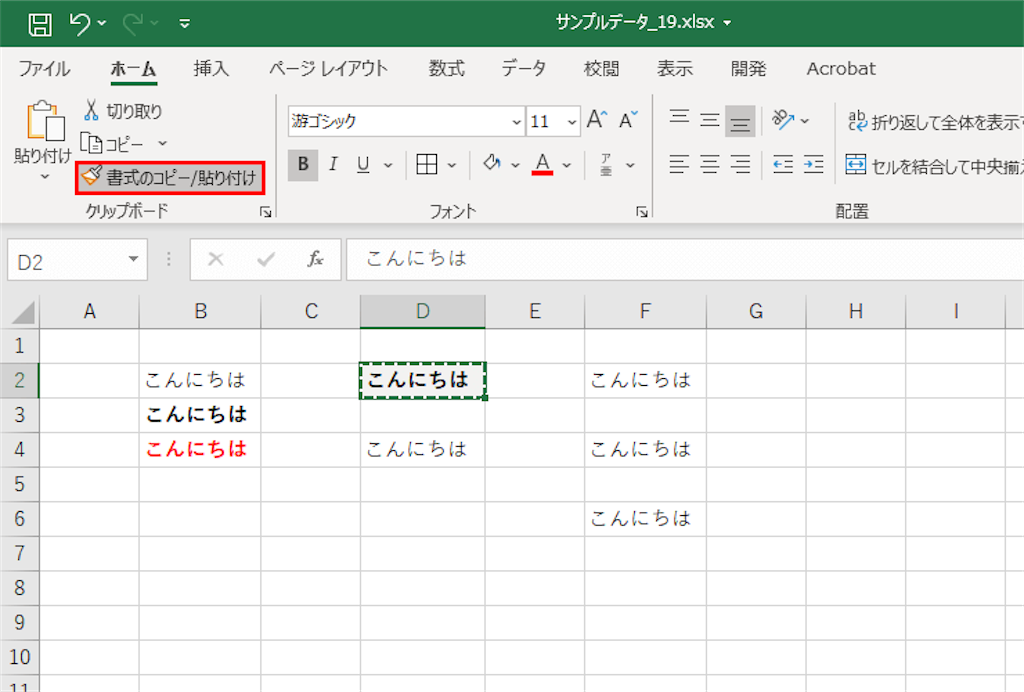
・書式をコピーしたいセルを選択した状態で刷毛マークをクリックしたあとに他セルをクリックすると、書式をペーストすることができる
・ 複数のセルにも書式を反映させたい場合、刷毛マークをダブルクリックすると、書式を連続してペーストすることができる
・書式設定が終わったらESCを押すかもう一度刷毛マークをクリックすると解除できる
lesson21
可視セル選択。想定ケースは以下
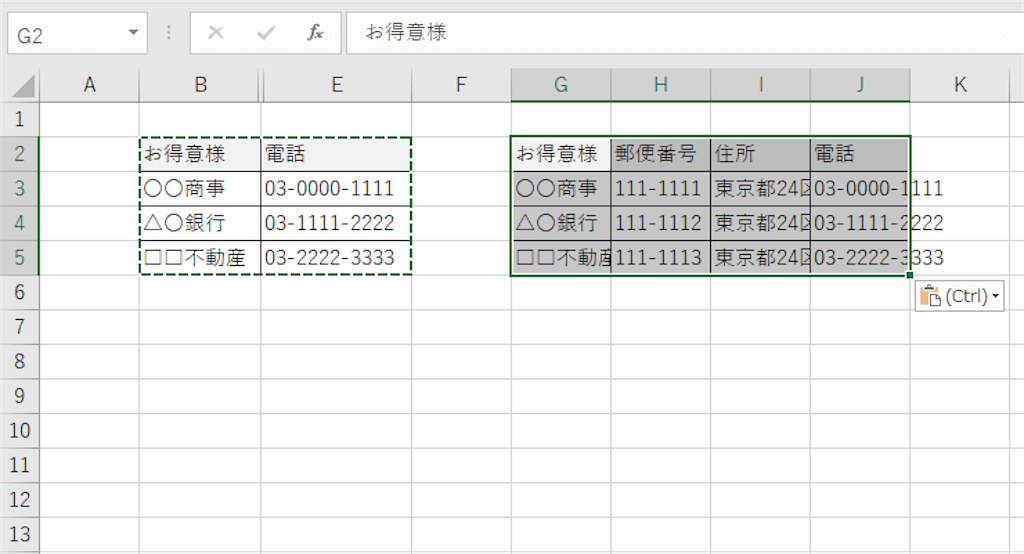
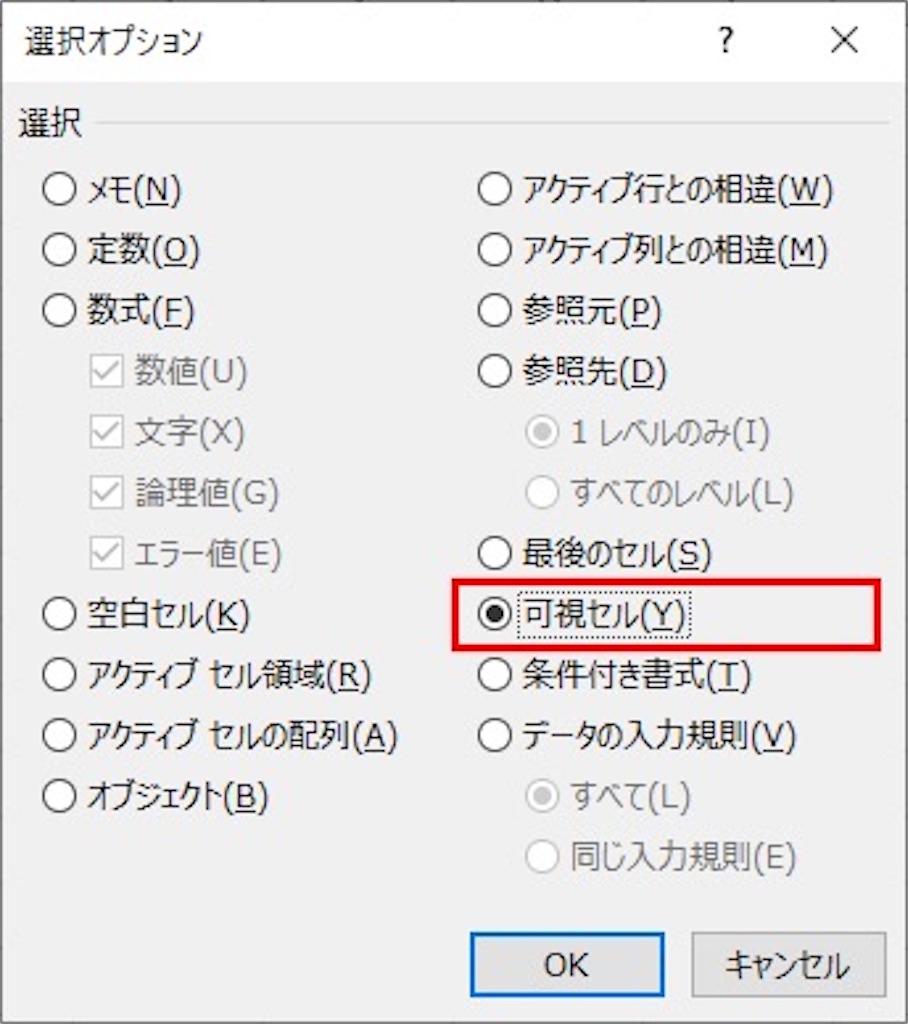
これを避けたいときは、 再度、範囲選択をして、[ホーム]タブの右側、[検索と選択]ボタンより[条件を選択してジャンプ]を選択。 ダイアログボックスの「可視セル」にチェックを入れて、OKをクリックすると、見えない部分を除去した範囲選択が可能となる(=可視セル選択ができる)
もっというと、こんなめんどくさいことしなくても、Alt+;(「れ」)で可視セル選択できる
lesson26
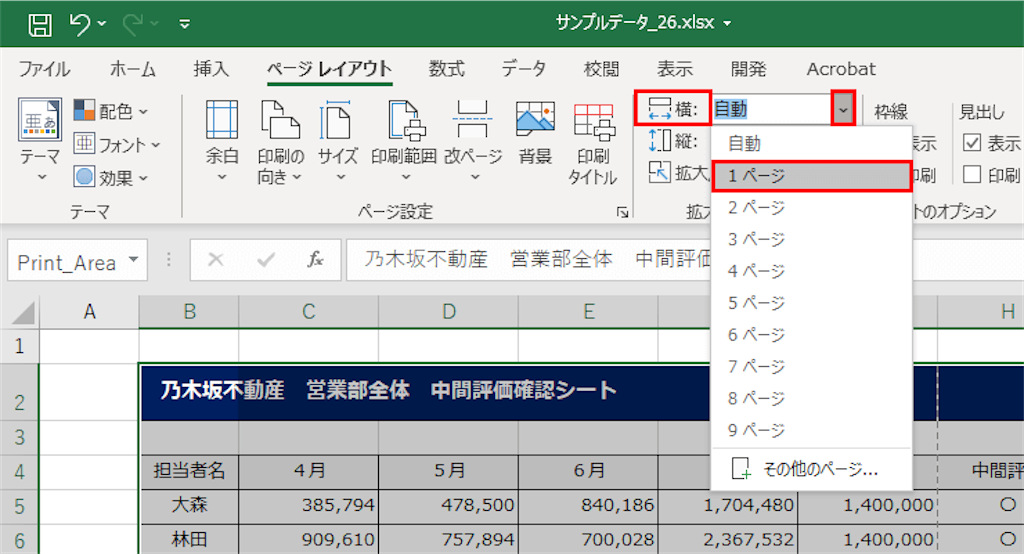
・用紙を「縦」で印刷する場合、拡大縮小印刷グループの横サイズを[自動]から[1ページ]に設定しておくと、範囲選択した横幅がA4用紙より大きい場合、横幅を1ページに収まるよう縮小してくれるので、印刷の際は推奨される。
・ 印刷プレビューのショートカットキーは「Ctrl」+「P」なので、こちらを覚えておくと切り替えがとても便利
lesson29
https://www.transparently.jp/basic/lesson029
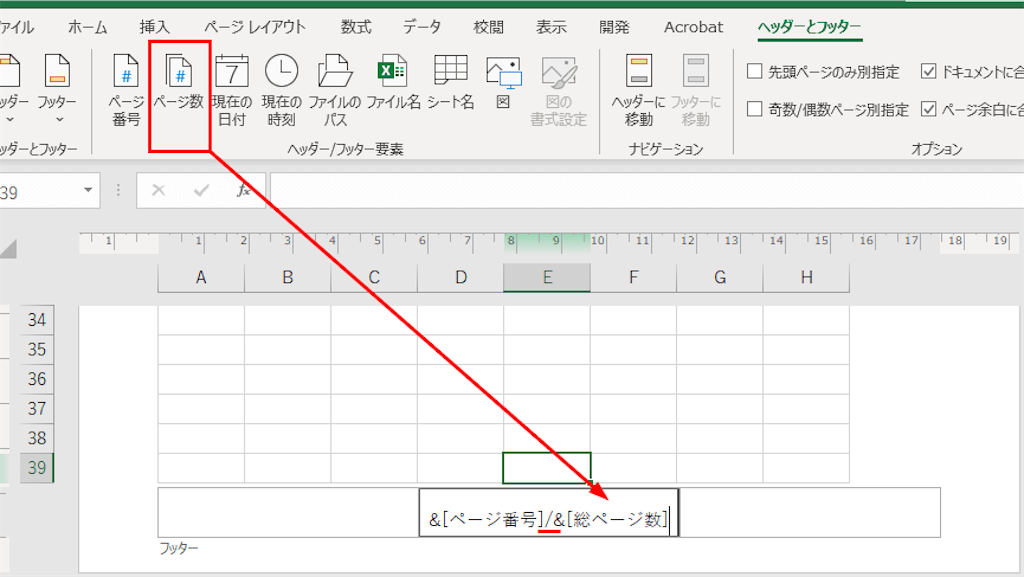
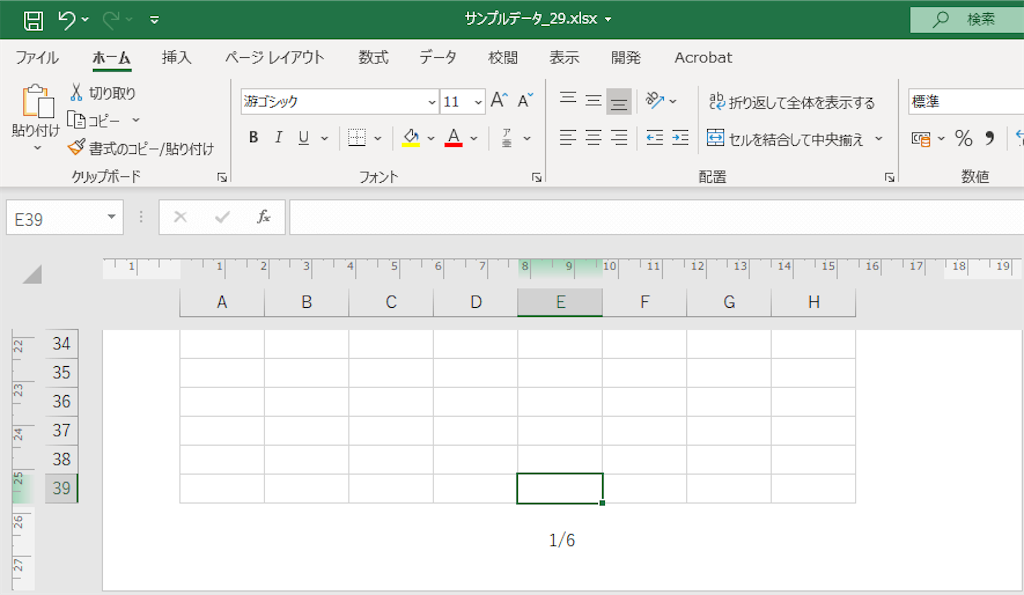
フッターにこう書くと場合により便利
lesson31
https://www.transparently.jp/basic/lesson031
自動保存の時間を5分にしておくと良い(10分が初期設定)
lesson39
デュアル作業を駆使するべし
分身させただけなので、どちらに入力しても、結果はひとつのブックに反映される
https://www.transparently.jp/basic/lesson039
・[表示]タブより、[新しいウィンドウを開く]ボタンを押して、ブックを分身させることができる
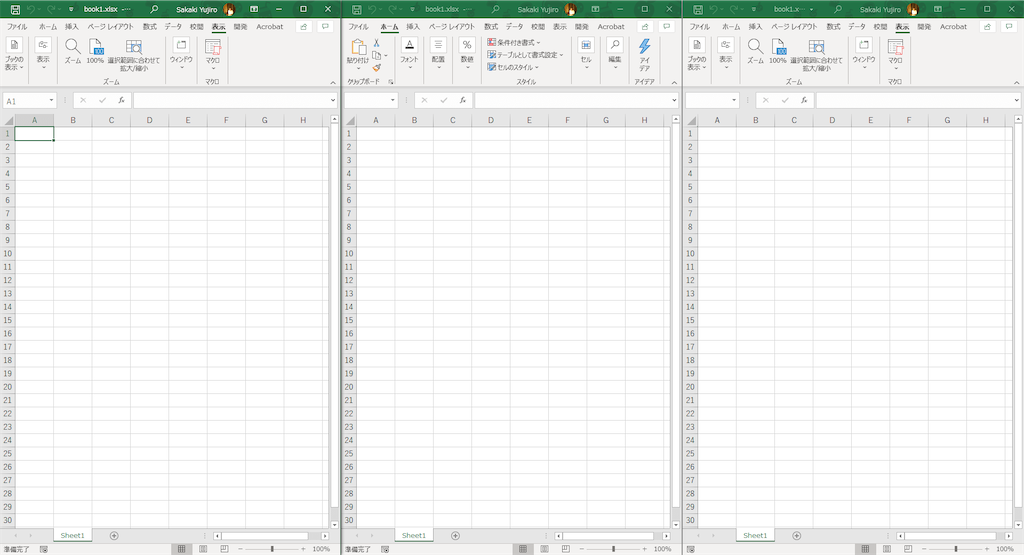
・[並べて表示]か[左右に並べて表示]を使うことで一画面に表示させることができる。後者だと3つある時はこんな感じ
lesson40
・「ユーザー設定のビュー」を登録できる。(表示画面を保存して、必要なときに呼び出せる機能がある)
・ あとで戻さないといけないので、変更前の状態、まず、現状のビューを登録しておく必要がある
→[ユーザー設定のビュー]より、[追加]をクリック
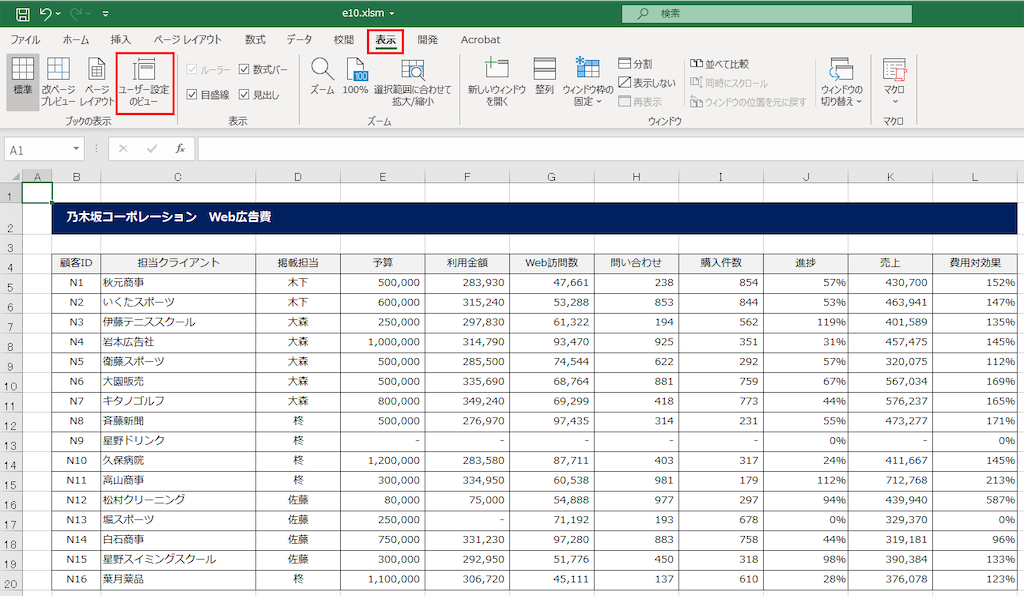
→ ここに「デフォルト」と名前をつける(適当)
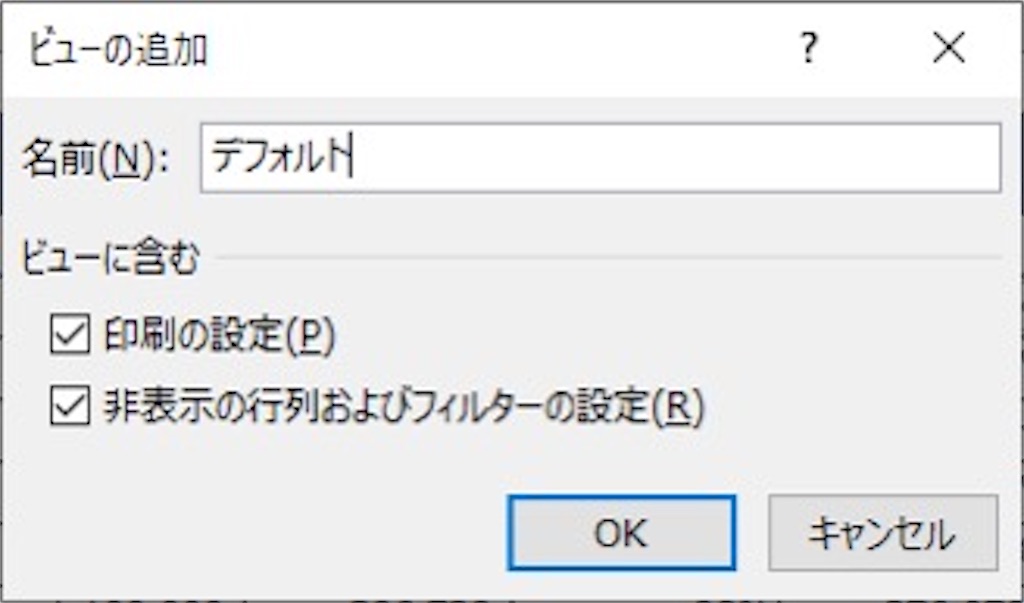
→これでデフォルトが保存されたので、ユーザー設定のビューで自分用のビューを設定しても後からこれに戻すことができる
※ 別の人が行列を追加・削除した場合はビューの関連性が崩れてしまうので、その場合はエラー表示が出力さる。その場合は、保存したビューを削除して、再度ビューを作り直す必要がある
lesson76
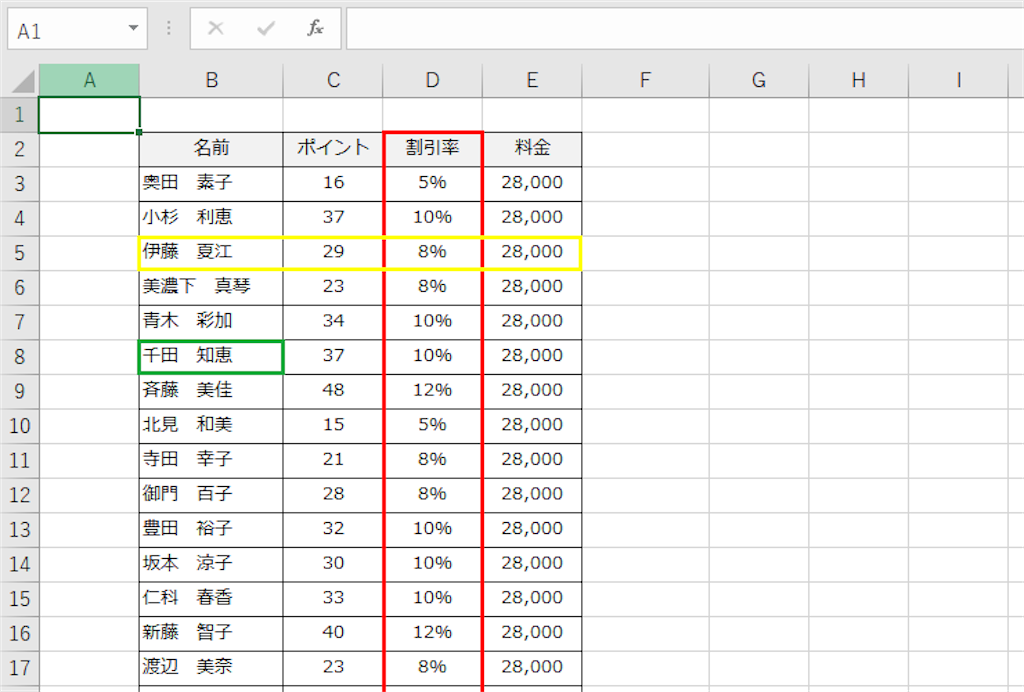
・赤い枠で囲った縦の要素を「カラム」と呼ぶ。
・黄い色で囲った横の要素を「レコード」と呼ぶ。
・緑の部分を「フィールド」と呼ぶ(ワークシートに対してはセルと呼ぶ)。
lesson79
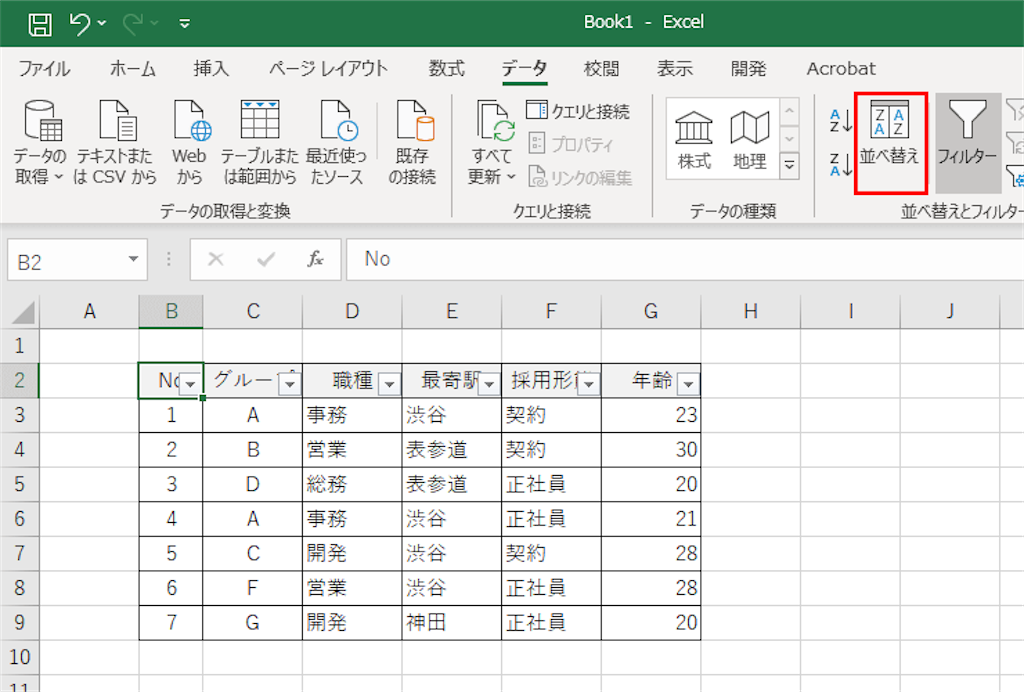
・フィルターをかけた状態で優先されるキーの順に並び替えができる
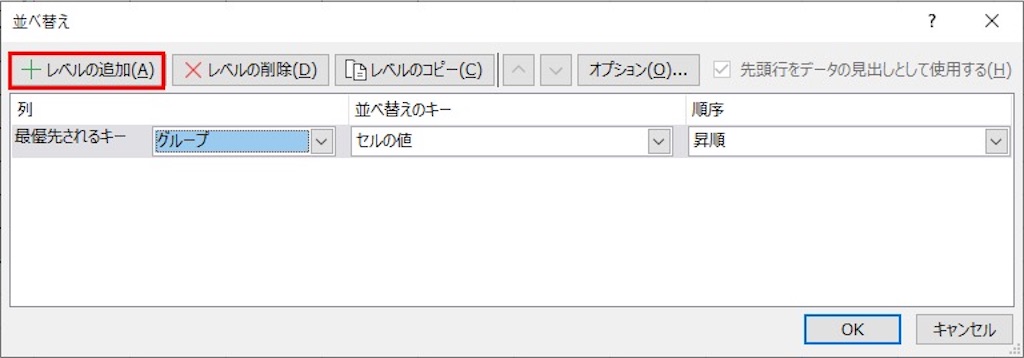
・レベルの追加を押すと、次に優先する条件が表示されるので、さらに設定できる
・ 並び替えたデータを戻す場合には、①元に戻す操作で並び替えを戻すか、②ナンバリングされているデータで並び替えること
lesson96
エラー表示の内容
8つある。それぞれ覚えるべき
https://www.transparently.jp/basic/lesson096
会計の超基礎知識
これを読んだ。勉強になった。

付箋貼ったところを抜粋してメモとしてまとめる。会計は実務やっていても忘れるしなかなか覚えられないからこうやって書くしかない。忘れそうな箇所のみ抜粋。リース会計や固変分解の話も勉強になったけど、それはまた別の本読んでから機会あったらメモまとめる。
■決算 p.52
決算とは、ムリヤリ「会計期間」を(3月決算の場合には、「R6/4/1〜R7/3/31」みたいに)区切ってその期間の経営成績(P/L)と財政状況(B/S)をまとめること。
上場企業の場合には、1999年からキャッシュフロー計算書(決算書の一部)の作成が義務付けられている。
また、全ての企業に対して、2006年から株主資本等変動計算書(同前)の作成が義務付けられている。
実際の会社の決算は、決算日(=期末=前の例だと3/31)を挟んで2〜3カ月の仕事になる。3月決算だと決算書をもらえるのは早くて6月以降とかのイメージ。
■決算書の呼び方 p.56
金融商品取引法では「財務諸表」、会社法では「計算書類」、法人税法で時々使われるのが「決算書」という呼び方となる。
■純資産の部 p.56
純資産とは、「会社が解散するときに株主のものになる資産」のこと。なので、純資産の中心を「株主資本」と呼ぶ。なお、「自己株式、自己株、金庫株」とは、発行した株式を自社で買い入れて保有している株式を指す。2001年の商法改正によって、細かい制限はあるが、基本的には、無制限・無期限の保有が認められている。
ポイントは、「自己株式を取得すると、市場に出回る株式の数が減少する」こと。
①持株比率を上げる=敵対的M&A対策となる
②現金の代わりとして持っておく=M&Aの対価として利用する
③株価を上げる(⇦株式の需要に対して供給が減る⇦市場に出回る株式の数が減る)=株主からの評価を上げる
④後継者から株式を買い取る=後継者が事業承継をするための資金調達となる
■キャッシュフロー・株主資本等変動計算書 p.56
キャッシュフローとは、B/S資産の部の「現金預金の期中の変動と期末残高をあらわした明細」
株主資本等変動明細書とは、B/S純資産の部の「純資産の期中の変動と期末残高をあらわした明細」
■減価償却 p.119
1. 減価償却とは、減価償却資産の取得に要した金額を一定の方法によって各年分の必要経費として配分していく手続のこと(費用配分の原則)。毎期の損益計算を正確に行い、業績の期間比較を可能にすることが目的。毎期の利益と損失を正確に把握して、経営判断を誤る可能性を低減できる。
◎資産の価値を費用化することが減価償却の本質
2. 費用配分の原則を適用する際は、一度採用した方法は毎期継続して採用する必要がある(継続性の原則)
3. 前提として、会社が資産を購入するのは売上を上げるためである。なので、資産の取得価額は「各年度の売上を上げるための費用」として、各年度に計上するべきである。取得価額=費用は、各年度の売上=収益に対応する。(費用収益対応の原則)
■会計処理(2021年3月までの基準) p.129
費用は発生主義で、収益は実現主義で計上することが基本。
つまり、費用の計上は早く(仕入れた物が届いて納品か検収をしたら代金の支払いに関係なく取引が発生したものとしてその日に費用として処理)、収益の計上は遅く(出荷した、先方に引渡した、検収/検品が完了したいずれかの時点で収益として処理)となる。
企業会計では、収益は少なく遅めに・費用は大きく早めに認識するような会計処理(※ただし、予測の利益は計上せず予測される損失のみを計上する)、また、資産は小さく・負債は大きく認識するような会計処理を行う(保守主義の原則)。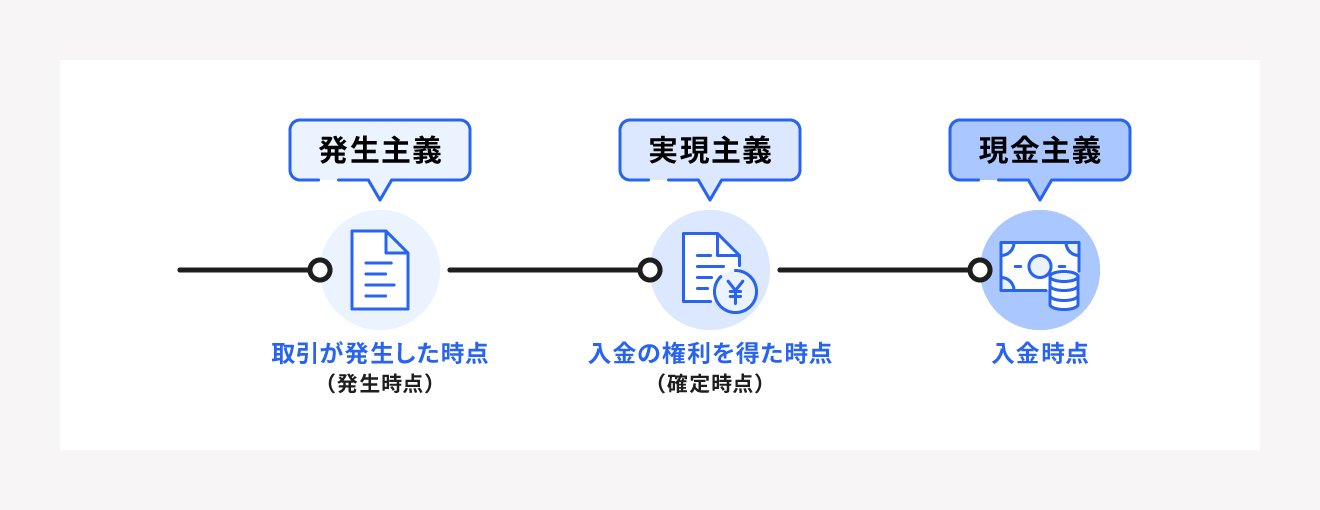
■新収益認識基準(2021年4月以降の基準) p.170
正式名称は「収益認識に関する会計基準」。2021年4月から運用されており、全ての企業が対象だが、中小企業などは従来通りの会計処理も可能とされている。上場企業と大会社(会社法上では、資本金5億円以上、またはB/S上の負債合計が200億円以上の会社)は強制適用。以下のように収益を認識する5つのステップが定められており、「履行義務の充足」という考え方が取り入れられている。ステップ5のように、履行義務を充足(または充足するにつれて)収益を認識する。要は経理の仕事が増えるルールに切り替わっている。

国際税務の超基礎知識
国際税務に関して最低限この程度は頭に入れておきたいという趣旨で以下にメモをまとめる。何となく分かっているところは記載していない。
■国際税務の全体像
■二重課税
一つの取引に対して二回以上課税されること。国際税務では一つの取引に対して二カ国以上に課税権を行使されることが論点となる。
■居住地の判定基準
a.本店所在地主義:本店又は主たる事業所が所在する国・地域を以て判定を行う。
b.管理支配地主義:取締役会の開催や株主総会が開催される場所、事業を行うために重要な機能が存在する場所などの状況を総合的に考慮して判定を行う。
c.設立準拠法主義:法人の設立時に準拠した法律が規定されている国の場所により判定を行う。
日本の法人税法上、内国法人か否かの判定は本店所在地が日本にあるかにより判断されるため、本店所在地主義を採用している。また、日本は会社法において海外に本店を設置することが認められておらず、本店所在地と設立準拠法地が同一となる。
■課税対象所得
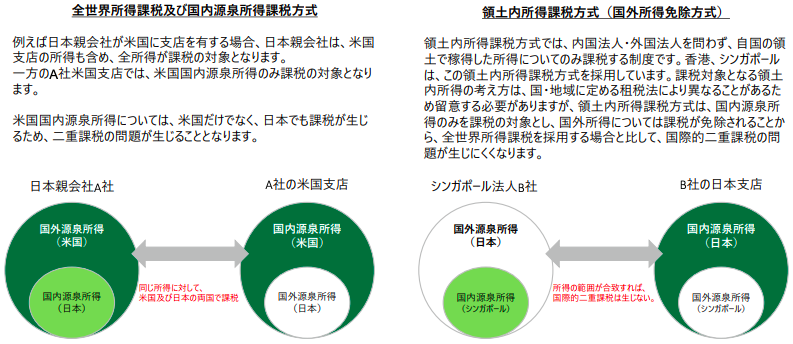
日本の法人税法上、内国法人はその法人が稼得した「所得」の全てが課税の対象となる(=全世界所得課税方式)。
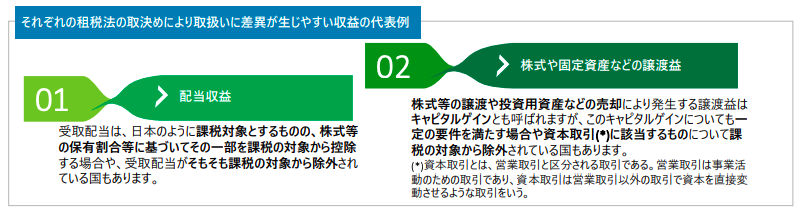
各国の租税法の定めにより課税の対象から除外される収入の代表例は以下の二つ。
■日本における租税条約の三原則
租税条約は事業所得と投資所得に対して以下の原則に則り適用される。
A.国内法への優先
B.プリザベーション・クローズ
C.セービング・クローズ
※租税条約とは一般的な呼称であり、正式名称は「所得に対する租税に関する二重課税の回避及び脱税の防止のための条約」
■詳解
A.日本国憲法98条2項において、「日本国が締結した条約及び確立された国際法規は、これを誠実に遵守することを必要とする。」と定められており、租税条約は国内法に優先すると解釈されている。
B.一方、原則としては、租税条約で国内法に基づく租税負担以上の課税はできない。結果的に、租税条約の規定は課税を減免する方向にのみ機能すると解釈されている*1(ex.日米租税条約1条2項)。

C:租税条約は相手国の居住者(=自国の非居住者)に適用されるものであり自国の居住者には適用されない。すなわち、租税条約に明確な規定がないことは課税免除の理由にはならず、国内法において課税権が当該国にあるのであれば、原則として課税取引として扱われることになると解釈される。 つまり、自国の居住者の租税負担は租税条約上の無規定を根拠としては減免されない(=自国民留保)。ただ、例外もある点には注意。
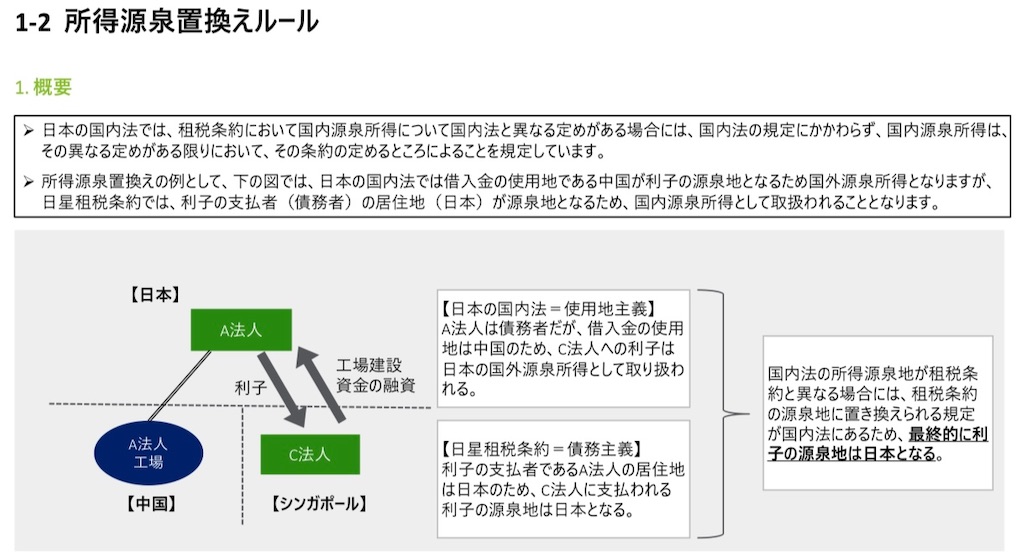
*1 日本では国内法において一定の所得について「所得源泉地置換え規定」(所得税法162条、法人税法139条)が設けられている。
当規定により、国内法で免税となっていても、租税条約で課税となっている場合には、国内法における免税の取扱いが租税条約により課税に修正されることから、国内法と租税条約が一致する結果となる。
つまり、租税条約で国内法以上の課税ができないプリザベーションクローズは守られているものの、そもそもの国内法の課税が租税条約により修正される結果となるので、実質的には日本にはプリザベーションクローズは存在しないと言われる。
■租税条約の特典制限条項(LOB条項)
特典制限条項(Limitation on Benefits:LOB条項)とは、条約濫用(トリーティ・ショッピング)防止(Anti treaty shopping)のための規定をいう。たとえば、日米租税条約を例として見ると、その居住者が真の適格者に該当するかを判定するために「適格者基準」、「能動的事業活動基準」及び「権限のある当局による認定」の3つの基準を規定しており、これらのいずれかの基準を満たした場合に、条約の特典を受けることができる。

■源泉地国の基本的な考え方
事業所得:自国以外の国で事業を営む場合、源泉地国とは、実際に事業を行って所得を稼得している進出先国のことを指す。
https://www.meti.go.jp/policy/external_economy/toshi/kokusaisozei/itaxseminar2021/02_kokusaizeimukiso2.pdf

補足:「PEなければ課税なし」の原則
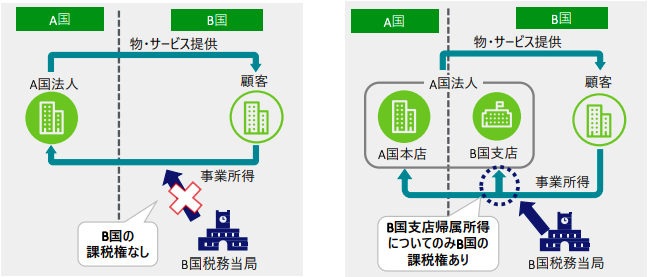 投資所得:以下のとおり、日本への配当等の送金は現地税務当局からの課税の対象となる。配当源泉税や利子源泉税が配当決議額や利子額から控除された後の金額が日本への送金額となる。

■PE
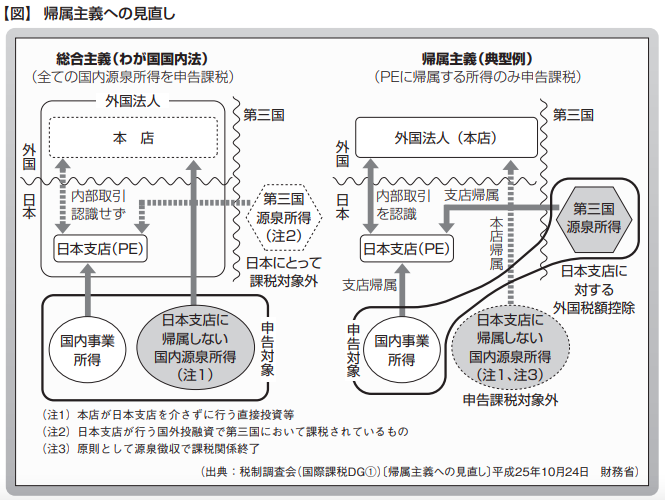
日本の国内法及びOECDモデル租税条約では、事業所得については、帰属主義を採用している。つまり、日本国での申告対象は、「国内で稼得した支店(PE)帰属の事業所得+第三国で稼得した支店(PE)帰属の源泉所得」となる。
※以前は日本では総合主義だったがH26(2014)年の税制改正により変更された。
※なお、駐在員事務所は「営業活動」の「準備」(市場調査・情報収集)を行うための場所であり、「営業活動」を行っていないことから、PEに該当しないというのが国際的な考え方である。よって、現地での課税は発生しないが、日本においては全世界所得課税であり、世界のどこで掛かった経費であっても日本と同様に損金と認められるので、海外の駐在員事務所で発生した経費も、原則として損金算入可能である。
https://www.pwc.com/jp/ja/tax-articles/assets/tam-2014-01.pdf
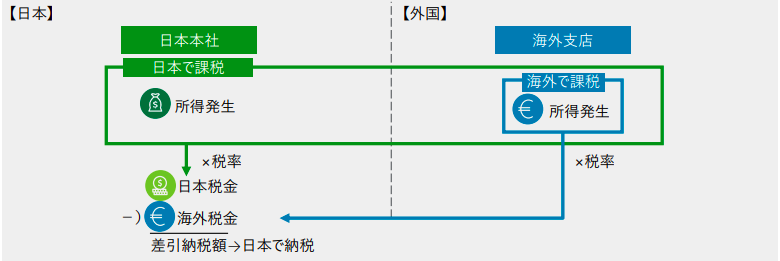
■租税条約と外国税額控除の適用イメージ(理論上)
1.租税条約(および国内法)に基づいて税金が源泉徴収される。
2.日本で法人税を申告する際に外国税額控除を通して課税所得が調整される。
3.国際的な二重課税が回避される。
■外国税額控除
二重課税軽減措置として適用されるが、海外で支払った税額を日本の法人税額から単純に控除すれば良いわけではない。下記 A)と B)のいずれか小さい額が外国税額控除額となる。また、後述の外国子会社配当益金不算入制度によって対象となった配当等に係る外国源泉税は、課税所得計算上損金不算入となり、外国税額控除の対象には含まれない。
A)控除対象外国法人税額(外国法人税額のうち一部を除いたもの)
B)その事業年度の法人税額×国外所得金額÷全世界所得金額

※控除の対象となる「外国法人税」は「外国の法令に基づき外国またはその地方公共団体により法人の所得を課税標準として課される税」であり、所得を課税標準としない税は除かれる。また、対象となる外国法人税は各事業年度において納付が確定したものに限定される。そのため、事業年度終了後に確定するものについてはその事業年度においては控除の対象とはならない。
■国外所得免除方式との違い
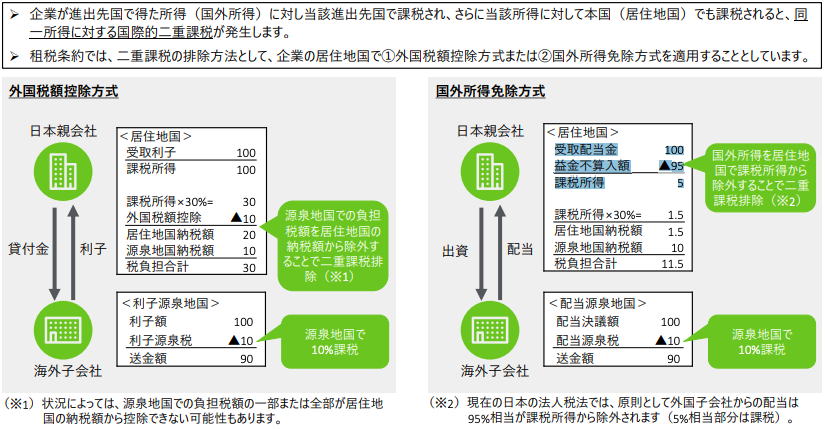
単純化すると、課税所得を算定した後に源泉地国納税額を控除して二重課税を排除するのが外国税額控除方式で、源泉地国所得を居住地国所得から控除して課税所得を再計算することで二重課税を排除するのが国外所得免除方式となる。
■外国子会社配当益金不算入制度
二重課税軽減措置として適用される。「国外所得免税制度」の考え方で採用された制度なので、国外所得を課税所得計算に入れない代わりに、この配当に関する外国税額も控除しないことが一般的であることに注意。 益金不算入となる金額は、外国子会社から受け取る剰余金の配当等の額からその剰余金の配当等の額に係る費用の額に相当するものとされた金額を控除した金額となる。この費用の額に相当する金額とは、具体的にはその剰余金の配当等の額の5%相当額とされているので(法人税法施行令22条の4②)、結果的に剰余金の配当等の額の95%に相当する金額が益金不算入となる。また、外国子会社からの配当のうち、外国子会社において損金算入される配当は対象外となる。
前提1:ファイナンスのケースは大きく二パターンある。

前提2:源泉税についての基本は以下補足のとおり。利子の支払者が源泉税を天引きして課税当局に納付する。
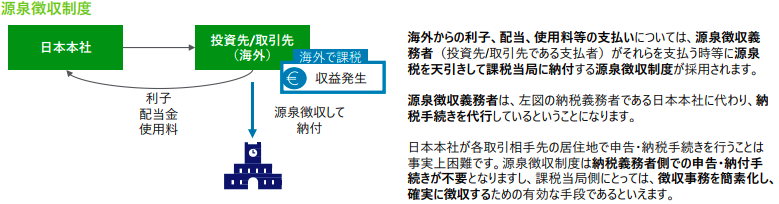
適用となる外国子会社の判定チャートは以下のとおり。なお、外国子会社配当益金不算入の対象となる外国子会社とは、次の2つの要件を満たす外国法人とされている(以下、法人税法23条の2のまとめ)。
1. 次の(1)または(2)の割合のいずれかが25%以上となっていること(租税条約により、これより低い割合になることもある)。
(1) 外国法人の発行済株式等のうち、内国法人が保有している株式等の割合(当該外国法人が保有する自己株式等は除外して計算)
(2) 外国法人の発行済株式等のうちの議決権のあるもののうち内国法人が保有している議決権のある株式等の占める割合
2. 上記1. の状態が剰余金の配当等の支払い義務が確定する日以前6カ月以上継続していること。
外国子会社から受ける配当等の益金不算入規定が適用となる外国子会社の判定

ただし、その外国子会社が配当等の支払義務確定日以前6カ月以内に設立された新設法人である場合には、その設立の日から配当の支払義務が確定する日までの間に継続保有されていれば、6カ月判定の要件は満たされるものとされる。
■外国子会社合算税制
タックスヘイブン対策税制やCFC(Controlled Foreign Company)税制とも呼ばれる。経済的実態のない外国法人への所得移転による課税逃れを防止するため、そこで生じた所得を日本親会社の所得とみなして(=擬制して)合算する制度。租税負担割合の算式は複雑であるため割愛。なお、タックスヘイブンとは日本語では租税回避地と表現する。オフショア金融センター、またはオフショアと呼ばれることもある。

判定フローチャートは以下のとおり。

■利子損金算入制限
①過小資本税制
導入の背景:企業が海外の関連企業から資金を調達するのに際し、出資(関連企業への配当は損金算入できない)を少なくし、貸付け(関連企業への支払利子は損金算入できる)を多くすれば、わが国での税負担を軽減することができる。
目的:過少資本税制は、海外の関連企業との間において、出資に代えて貸付けを多くすることによる租税回避を防止するため、外国親会社等の資本持分の一定倍率(原則として3倍)を超える負債の平均残高に対応する支払利子の損金算入を認めないこととする制度。

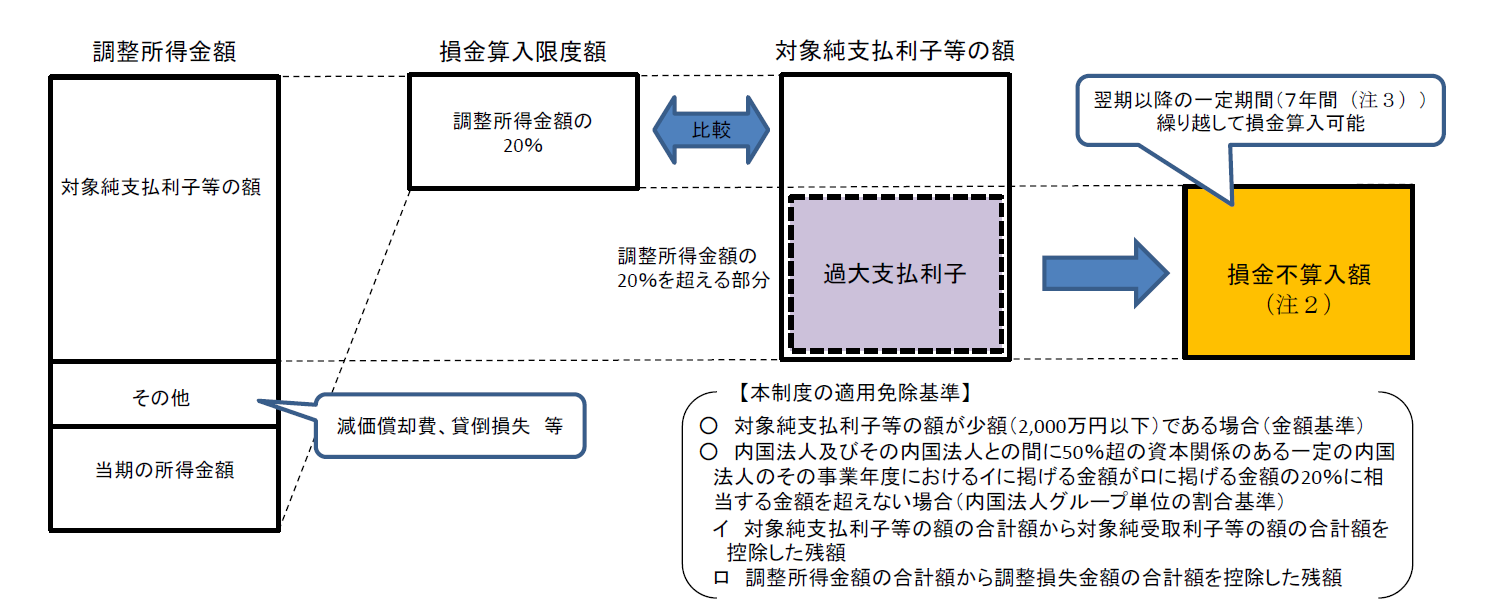
②過大支払利子税制
導入の背景:企業の所得の計算上、支払利子が損金に算入されることを利用して、過大な支払利子を損金に計上することで、税負担を圧縮することが可能。
目的:過大支払利子税制は、所得金額に比して過大な利子を支払うことを通じた租税回避を防止するため、対象純支払利子等の額のうち調整所得金額の一定割合(20%)を超える部分の金額につき当期の損金の額に算入しないこととする制度。
■MLI
BEPS防止措置実施条約(正式名称は、「Multilateral Convention to Implement Tax Treaty Related Measures to Prevent Base Erosion And Profit Shifting」=「税源浸食及び利益移転を防止するための租税条約関連措置を実施するための多数国間条約」だが、以下「MLI」と呼ぶ。」)のこと。概要は以下のとおり。

近況
一月末から休職をしている。
いま思えば年末から既に様子はおかしかった。体調不良と仮病を連発させた結果、十日以上もあった有給はすべて使い果たしており、そのあとには欠勤を何度か繰り返した。なので上司からも危ぶまれてはいた。よく「仕事中の感情の起伏が激しい」と指摘されていた。信じられない失敗を繰り返して、日に日に挙動不審になり、電話ひとつする時もわざわざ会議室に逃げ込んだ。つまりは時間の問題だった。
最後の朝、始業時間になっても布団に潜りつづけて二十分以上が過ぎたことを確認したとき、自分がとっくに擦り切れていることを認めた。上司に電話をした。それから眠り、昼過ぎに起きて勢いで産業医と面談を行い、産業医というものが全くのお飾りにすぎないことを学んだのち、そのまま予約をとってメンタルクリニックへ行った。
適応障害かうつ状態の診断がくだるだろうと予想していると、診断書にはうつ病と書いてあったので、「ほう」と思った。妻に伝えると案の定という反応で、それをもって特別な親切をしたり責め立てることもなく、ポンコツになりました。とりあえず休みます。という報告を、はい。と受理してもらった。
互いに、この一連の流れにはさほど驚くこともなかった。じつのところ、ある程度は予想通りだった。新卒のときにも、年が明けてすぐに限界を迎えた。年始から二か月をまるまる実家で休んでいた。妻と付き合ったのはその直前のことだったので、「またか」というわかりきったきぶんがあった。この人間としての進歩のなさは一種の愛嬌ともいえるけど、その時は自分の受け持っている仕事をどうするか、酷く気を揉んだ。憂鬱がギプスのように硬く全身を固定して、身動きも取れずに延々と落下をしていくような絶望感があった。
結論としては、自分にしかできない仕事なんてものは無かった。ある日だれかが忽然と姿を消しても、物事はなんとかなる。これだけは絶対自分がいないと回らないという考えは、中程度から重度のうつ状態が陥らせる錯覚に過ぎない。それは責任感の発動ではなく、思考能力の低下のあらわれだということは、時間を置いて必要な休みを取ることで自然と認められるようになる。悲しいことだがこの事実を改めて教えられた。思い上がりを諭される気分でみじめでもあったが、すべてを投げ出すと気楽だった。
休職届はいまのところ二月末まで出している。ただ担当医が休みを延長する診断書を出したので、もうひと月延長する見込みだ。同じ失敗を二度も繰り返してようやく、自分を当てこんでいた「社会」とのクラッチの切り方をおぼえた。下手くそで出来なかった。強がるわけじゃないけど、これはことのほか大きな収穫だった。毎日がゆっくりと過ぎていく。
今日カリンバを買った。十七個の鍵がある楽器で、指で弾くと綺麗な音が出る。家から徒歩圏内にある楽器屋に行って、五千円で買った。一個しか置いて無かったが、一個しか無いので即決だった。まさか置いてあるとは思ってなかったし、店員もこんなの買うやついるんだという顔をしていた。一時間半かけて、きらきらぼしと大きな栗の木のしたでを弾けるようになった。一曲何かを演奏しきるという体験は小学生の時にリコーダーを吹かされて以来で、とても大きな達成感があった。自分の感性の小学生の部分が十数年ぶりに起動した。それが嬉しかった。
転職活動がうまくいかなくても、いまの仕事は辞めると思う。そういえば自分ってこんな感じだったな、という感覚を日々すこしずつ思い返している。
忘年会の所感
幹事というものを初めて執り行ったので経験として良かったと思う。といっても店を予約して経費処理をして、アナウンスと現地への案内と配置決めと挨拶と店員コールと事後の御礼と…なんか色々やったな。進んでやりたいものではない
「私は毎年自分に対してモンクレールを買うことにしている」と言う女性がいて、その個人的な信念を密かに畏敬すると共に、モンクレールというラグジュアリーファッションブランドのことが最初よくわからず、モンテローザと混同してしまっていた。世間知の無さを実感する
忘年会を経て一人オフィスに戻ると炎上プロジェクトの只中にいる上司が絶賛火消し中であり、「歓楽の時間も終わり、馴染みの世界に戻ってきたな」と感じた(それは声に出すと「ああ」といったような感じでもあった)。その姿を見てどこかほっとしたのは、黙っておく。ただ一人が知る、ほの暗い世界の答え合わせ。
